المنتج
أسعارك وشروطك، تُطبّق عند الطلب.
حدّد سعراً لكل تاجر وشروط ائتمان لكل حساب. المندوبون يطبّقون خصومات تراها؛ ويتوقف الطلب مؤقتاً عند تجاوز حد أو تأخّر شيك.
ما يغطيه
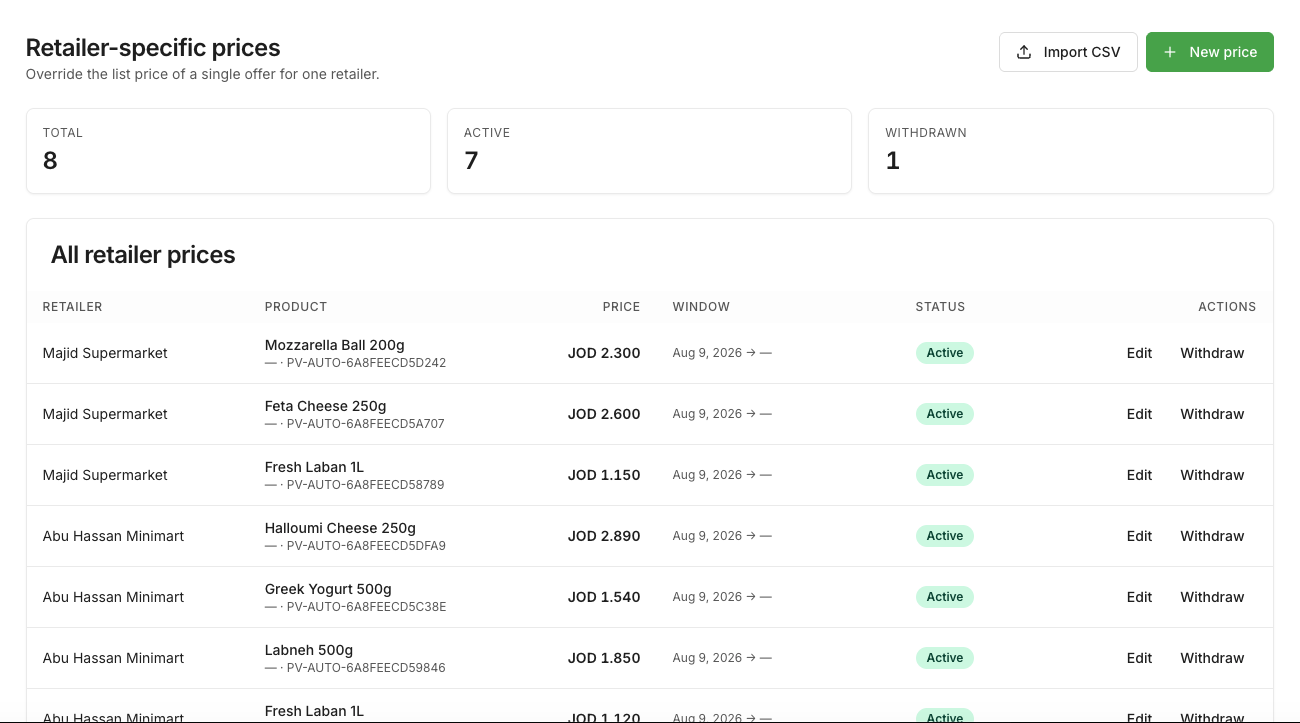
أسعار لكل تاجر
استورد بملف CSV مع معاينة قبل الاعتماد، ثم خصّص لكل تاجر ومنتج مع فترة سريان.
خصومات يطبّقها المندوب وتراها أنت
الخصم لمرة واحدة يُسجَّل بمن منحه ولماذا. سعر القائمة لا يتغيّر من الميدان أبداً.
شروط آجلة وحدود ائتمان
من فوري إلى 60 يوماً لكل تاجر، حد ائتمان، أعمار ذمم، وإيقاف مؤقت لحظة تجاوز أيّ منهما.
دورة حياة الشيك
مستلَم، مودَع، مصروف أو مرتجع. الشيك المحتجَز لا يحرّر سقف الائتمان حتى يُصرف.
كيف يعمل
1. تحدّد الأرقام مرة واحدة.
أسعار القائمة والتخصيصات والشروط والحدود في اللوحة، لا في رأس المندوب.
2. السلة تحسب السعر النهائي.
مرة واحدة لكل بند، بعد كل خصم وضريبة؛ والرقم نفسه يُطبع على الفاتورة.
3. الطلب يفحص الائتمان قبل أن يمضي.
تجاوز الحد أو تأخّر شيك، فينتظر الطلب الفرعي قرارك بدل أن يُشحن.
للطرفين
للمورّد
- أسعار لا يغيّرها المندوب؛ كل تغيير مسجّل
- أعمار الذمم وأكثر التجار خطورة على شاشة واحدة
- تنبيهات الشيكات المستحقة للمندوب على ذلك المسار
للتاجر
- السعر النهائي قبل التأكيد، ونفسه على الفاتورة
- شروطك وحدّك ظاهران أثناء الطلب
- تقويم شيكات بتواريخ الاستحقاق والحالة
الأسعار والائتمان والشيكات، واحداً واحداً
القواعد خلف كل منها، وأين تظهر، وما يُسجَّل.
ثلاثة أسئلة
ما يُسأل عنه أولاً هنا.
نعم، خصم لمرة واحدة ضمن الحد الذي تحدده، مسجّل مع السبب. أما سعر القائمة فلك وحدك.
يحتجز الطلب الفرعي لموافقتك بدل رفض التاجر مباشرة؛ فتفرج عنه أو تطلب شيكاً أولاً.
لا. الشيك مال فقط عندما يُصرف، ويبقى سقف الائتمان مستخدَماً حتى ذلك الحين.
هنا تُدار تجارة السلع الاستهلاكية.
التجار يسجّلون مجاناً. الموردون يقدّمون طلبهم ويُتحقق منهم ويبدؤون تجربة غروث 14 يوماً.